TSMC y la ventaja competitiva de Taiwán en la industria global de semiconductores: un análisis documental desde el modelo de Porter y la ventaja comparativa
Tecnológico de Estudios Superiores de Ixtapaluca · laura.rg@ixtapaluca.tecnm.mx
Resumen
El documento analiza los factores que han favorecido el posicionamiento de Taiwán en la industria global de los semiconductores mediante el estudio de caso de Taiwán Semiconductor Manufacturing Company (en la industria global de los semiconductores), tomando como referentes analíticos la teoría de la ventaja comparativa de David Ricardo y el Modelo del Diamante de Porter. La investigación corresponde a un estudio documental de alcance descriptivo-explicativo, sustentado en la revisión de literatura científica, informes especializados y documentos institucionales, con el propósito de responder a la pregunta de investigación. Los resultados muestran que el liderazgo de TSMC (Taiwan Semiconductor Manufacturing Company) no puede atribuirse a un único factor, sino a la mezcla de diversos elementos estratégicos, entre los que destacan la especialización productiva, la inversión constante en investigación y desarrollo (I+D), la formación y fortalecimiento de capital humano bien calificado, la integración eficiente de la cadena de suministro y la coordinación entre el gobierno, la industria y los centros de investigación ha llevado al desarrollo y crecimiento de la competitividad. Además, el estudio identifica desafíos asociados con la creciente competencia internacional, las tensiones geopolíticas y la necesidad de mantener procesos de innovación para preservar su ventaja competitiva. A partir del análisis realizado, se plantean reflexiones que pueden ser útiles para los países emergentes interesados en fortalecer o que desean mejorar sus capacidades tecnológicas y su participación en cadenas de valor globales cada vez más complejas.
Palabras clave: Semiconductores; TSMC; competitividad; modelo del Diamante de Porter; ventaja comparativa; industria tecnológica global.
Abstract
This study analyzes the factors that contributed to Taiwan Semiconductor Manufacturing Company (TSMC), using David Ricardo’s Theory of comparative advantage and Porter’s Diamond Model as the main analytical framework. The research is based on a documentary study with a descriptive-explanatory scope, drawing upon scientific literature, specialized reports, and institutional documents to address the research and development (R&D), the development of highly qualified human capital, the efficient integration of supply chains, and close coordination among government, industry and research institutions. The study also identifies challenges related to increasing international competition, geopolitical tensions, and the need to sustain continuous innovation in order to preserve long-term competitiveness. Finally, the analysis provides insights that may serve as a reference for emerging economies seeking to strengthen their technological capabilities, consolidate innovation ecosystems, and increase their participation in increasingly complex global value chains.
Keywords: Semiconductors; TSMC; competitiveness; Porter’s Diamond Model; comparative advantage; global technology industry.
Introducción
La industria de los semiconductores se ha convertido en uno de los sectores más estratégicos de la economía mundial debido a su papel en el desarrollo de tecnologías como la inteligencia artificial, la computación avanzada, las telecomunicaciones y la automatización industrial. En este contexto, Taiwán ha logrado consolidar una posición de liderazgo que resulta particularmente relevante si se considera el tamaño de su economía y la intensa competencia existente en el mercado global.
Diversas investigaciones han documentado el crecimiento tecnológico de Asia Oriental y el papel de las cadenas globales de valor en la industria de semiconductores. No obstante, todavía es necesario profundizar en la forma en que los factores económicos, institucionales y estratégicos interactúan para explicar el liderazgo alcanzado por Taiwán, especialmente a partir del modelo de negocio desarrollado por Taiwan Semiconductor Manufacturing Company (TSMC).
A partir de esta situación surge el interés por responder la siguiente pregunta de investigación: ¿qué factores económicos, institucionales y estratégicos explican la ventaja competitiva sostenible de Taiwán en la industria global de semiconductores y cuál ha sido el papel de TSMC dentro de este proceso?
En respuesta a la pregunta anteriormente planteada, la investigación tiene como objetivo analizar los factores que han contribuido al posicionamiento de Taiwán como líder en la industria global de semiconductores mediante el estudio de caso de TSMC. Para ello, se emplean como marcos analíticos la teoría de la ventaja comparativa de David Ricardo y el Modelo del Diamante de Porter. Finalmente, los resultados del estudio ofrecen elementos de análisis que pueden resultar de utilidad para economías emergentes, como México, interesadas en fortalecer sus capacidades tecnológicas y diseñar estrategias de desarrollo industrial. En un contexto marcado por la reconfiguración de las cadenas globales de valor y la creciente competencia por atraer inversiones en la industria de los semiconductores, comprender la experiencia de Taiwán aporta información valiosa para la formulación de políticas públicas y estratégicas empresariales dirigidas a fortalecer la competitividad.
Marco teórico
Con el propósito de explicar la ventaja competitiva de Taiwán en la industria de los semiconductores, esta investigación se apoya en dos enfoques teóricos complementarios:
La Teoría de la Ventaja Comparativa de David Ricardo (1817)
Esta teoría clásica es fundamental para analizar la especialización extrema de Taiwán en la fabricación de semiconductores. En términos sencillos, la ventaja comparativa sugiere que los países deberían dirigir sus energías productivas hacia productos que puedan producir a menor costo de oportunidad en comparación con otros países del mundo. (Ricardo, 1817). Al dedicarse casi por completo a los chips de alta gama, Taiwán encarna este principio: maximiza la eficiencia económica global a través de la especialización.
Esta lógica aún se aplica en el comercio internacional hoy en día, especialmente en industrias globalizadas como la de semiconductores, donde la especialización de los países permite el papel dominante de un cierto país en ciertas etapas de la cadena de valor.
Autores contemporáneos, como Richard Baldwin, famoso por su trabajo sobre la fragmentación de la producción y el surgimiento de las Cadenas de Valor Globales, hace énfasis en que la producción se divide y se especializa por países (el concepto Factory Asia encaja perfectamente) (Baldwin,2016).
El éxito de Taiwán no es algo único, sino que forma parte de una tendencia regional más amplia de rápido ascenso en la capacidad tecnológica. Analistas han destacado consistentemente cómo las economías asiáticas han logrado un dominio sostenido en la industria de semiconductores gracias a políticas de inversión específicas y la construcción de clústeres tecnológicos avanzados (Lee & Yi, 2023).
El Modelo del Diamante de Porter (1990)
Para complementar la perspectiva de especialización de Ricardo, aplicamos el Modelo del Diamante de Porter, que permite explicar la competitividad de una nación a partir de factores internos. Este marco analítico se utiliza para examinar las fuentes internas y externas que son la clave del éxito taiwanés en esta industria, más allá de la simple dotación de recursos, y se desglosa en cuatro atributos interconectados (Porter, 1990) y considera a los siguientes atributos:
Condiciones de los factores de producción: ¿Qué recursos especializados y de alta calidad tiene el país (como capital humano, infraestructura y conocimiento)?
Condiciones de la demanda interna: ¿Qué tan exigentes y sofisticados son los compradores locales? Esto es lo que obliga a las empresas a innovar constantemente.
Sectores afines y auxiliares: ¿Existe un “clúster” fuerte de proveedores e industrias de apoyo que también sean competitivos a nivel mundial?
El Modelo del Diamante de Porter propone que la competitividad no es casualidad, sino el resultado de la interacción de cuatro pilares. A los tres ya mencionados (Factores de Producción, Demanda Interna y Sectores Auxiliares), se suma el último e importante componente:
Estrategia, estructura y rivalidad de las empresas: Esta dimensión considera el entorno competitivo en el país de las empresas. Está estimulada por una feroz competencia interna en el sector de semiconductores, el estado taiwanés no fue un mero espectador, sino más bien el motor de la competitividad, apoyando el crecimiento de empresas clave como TSMC mediante la financiación de capital semilla. Fomentó activamente el crecimiento del capital humano (Condición de Factor), a través de políticas educativas, y al mismo tiempo incentivos fiscales para la inversión en I+D. Esta intervención activa fue un pilar clave que facilitó el Diamante y lo dirigió hacia la especialización en fundición, un patrón bien documentado en el análisis de la política industrial asiática (Miller, 2021).
En esta investigación, el modelo del Diamante de Porter funciona como una herramienta analítica que puede revelar los factores que han apoyado la posición líder de Taiwán en la industria de semiconductores, especialmente utilizando a TSMC como estudio de caso.
La capacidad de articular políticas industriales, atraer inversión extranjera directa, desarrollar talento distintivo y construir redes de cooperación regional. En este contexto, Pisano y Shih (2009) sostienen que la competitividad tecnológica depende de la capacidad para articular políticas industriales, atraer inversión extranjera directa, desarrollar talento especializado y fortalecer las redes de colaboración entre los distintos actores económicos. Dichas capacidades complementan los planteamientos de Porter y permiten comprender con mayor amplitud los factores que sustentan el liderazgo tecnológico de Taiwán,
Metodología
La presente investigación corresponde a un estudio documental de alcance descriptivo-explicativo, basado en el análisis de fuentes secundarias especializadas. El diseño metodológico integro información cuantitativa proveniente de indicadores sectoriales con el análisis cualitativo de literatura científica e informe institucionales para identificar los factores que explican la ventaja competitiva de Taiwán y de Taiwan Semiconductor Manufacturing Company (TSMC) en la industria global de los semiconductores.
La unidad de análisis estuvo constituida por la industria de semiconductores de Taiwán, tomando como caso de estudio a TSMC debido a su posición de liderazgo en el mercado mundial de fundición de chips. El periodo de análisis comprendió información disponible entre 2019 y 2025, con énfasis en los cambios observados durante la etapa posterior a la pandemia de COVID-19 y el acelerado crecimiento de las aplicaciones basadas en inteligencia artificial.
Se incluyeron artículos científicos arbitrados, informes técnicos, documentos institucionales, estadísticas oficiales y reportes corporativos relacionados con la industria mundial de los semiconductores. La búsqueda se realizó con base en datos académicos reconocidos, entre ellas Scopus, ScienceDirect, JSTOR y Google Scholar, así como un organismo especializado como Semiconductor Industry Association (SIA), World Semiconductor Trade Statistics (WSTS), Statista, Taiwan Ministry of Economic Affairs (MOEA), IC Insights y reportes corporativos de TSMC.
Como criterios de inclusión se consideraron documentos publicados durante el periodo de estudio, información proveniente de instituciones con reconocimiento internacional y publicaciones directamente relacionadas con la competitividad, la innovación tecnológica, las cadenas globales de valor y la industria de los semiconductores. Se excluyeron documentos de opinión sin respaldo técnico, publicaciones duplicadas y fuentes que n guardaban relación directa con el objeto de estudio.
El análisis documental se desarrolló en cuatro etapas. En la primera se realizó la búsqueda y recopilación de información en las bases de datos académicas y organismos especializados seleccionados. Posteriormente, las fuentes fueron depuradas mediante la aplicación de los criterios de inclusión y exclusión previamente establecidos. En una tercera etapa, la información fue organizada en categorías temáticas relacionadas con la especialización productiva, la inversión en investigación y desarrollo, el capital humano, las cadenas de suministro, las políticas industriales y la competitividad internacional.
Finalmente, la evidencia recopilada fue interpretada a partir de la Teoría de la Ventaja Comparativa de David Ricardo y del Modelo del Diamante de Porter, con el propósito de identificar los factores que explican el liderazgo competitivo de Taiwán en la industria global de los semiconductores.
Para el componente cuantitativo se analizaron indicadores relacionados con: a) participación de mercado, b) volumen de producción, c) inversión en investigación y desarrollo (I+D), d) gastos de capital (CAPEX9, e) desempeño financiero y f) tendencias de crecimiento de la industria global de los semiconductores. Estos indicadores permitieron contextualizar la evolución reciente del sector y respaldar el análisis documental con evidencia empírica proveniente de fuentes especializadas.
La interpretación de los resultados se realizó mediante un proceso de triangulación de información. Los indicadores sectoriales fueron contrastados con la evidencia obtenida de la literatura científica, los informes institucionales y los reportes especializados, para posteriormente ser interpretados a la luz de la teoría y modelo antes señaladas. Este procedimiento permitió identificar diferencias entre la evidencia empírica y los referentes teóricos, fortaleciendo la consistencia del análisis y la explicación de los factores que sustentan el posicionamiento estratégico de TSMC y de Taiwán dentro de la industria global de los semiconductores.
Resultados y discusión
Comparativo internacional: el caso de Estados Unidos.
Estados Unidos, uno de los principales productores de semiconductores, experimentó un crecimiento sostenido hasta principios de los 2000. A partir de entonces, el sector perdió participación relativa en el valor agregado manufacturero, influido por factores como la recesión de 2001. No obstante, sigue siendo un sector clave para la productividad nacional, especialmente en áreas como defensa, inteligencia artificial y computación avanzada.

Elaboración propia con base en datos de la Reserva Federal (2024)
El comportamiento observado en la Figura 1 muestra que la competitividad en la industria de semiconductores no depende exclusivamente del tamaño de la economía o del liderazgo tecnológico histórico. La pérdida relativa de dinamismo en algunos periodos evidencia la importancia de complementar las capacidades tecnológicas con políticas industriales orientadas a la innovación, la especialización productiva y el fortalecimiento de cadenas de suministro estratégicas. Este análisis resulta relevante para comprender posteriormente el éxito alcanzado por Taiwán dentro de la industria global.
| Dispositivos lógicos | 42% |
| Memorias | 26% |
| Dispositivos discretos, analógicos, y de otro tipo. | 32% |
Elaboración propia con base en Gómez & Gaspariano (2023)
Los datos de la Tabla 1 muestran que los dispositivos lógicos concentran la mayor participación dentro del mercado global de semiconductores. Este resultado adquiere relevancia debido a que dichos componentes son fundamentales para aplicaciones vinculadas con inteligencia artificial, centros de datos y computación avanzada. La especialización de TSMC en segmentos de alto valor agregado constituye una ventaja estratégica que fortalece su posición dentro de las cadenas globales de valor.
La crisis de los semiconductores.
Como señala Gómez y Gaspariano (2023), la industria de los semiconductores no es ajena a las crisis; sin embargo, la pandemia por COVID-19 intensificó considerablemente los desafíos estructurales de su cadena de suministros. A esta situación se sumaron otros eventos disruptivos como presiones económicas, desastres naturales y condiciones climáticas extremas, generando una crisis de grandes dimensiones que ha tenido efectos colaterales en industrias dependientes de semiconductores, como la automotriz y la electrónica de consumo (OCDE, 2023).
Entre los principales factores que explican esta crisis los encontramos resumidos en la siguiente tabla.
| Aumento de la demanda de electrónicos | Sobreproducción inicial y caída de precios | Consumo personal |
| Escasez de suministros | Interrupción de producción y entrega | Electrónica y TI |
| Cierre de fábricas | Reducción de capacidad productiva | Automotriz |
| Aumento de precios | Elevación del precio final del producto | Multisectorial |
| Sustitución por automatización/robótica | Reducción de demanda tradicional | Electrónica de consumo |
| Aumento del uso de la nube | Menor compra de hardware | Hogares y oficinas |
| Desarrollo de semiconductores orgánicos | Disminución de costos potencial en el futuro | Investigación y sostenibilidad |
| Incendios y eventos extremos | Pérdida de capacidad de producción y retrasos en entrega | Automotriz y electrónica |
Elaboración propia con base en datos de IC Insights (2024), McKinsey & Company (2023) y SEMI(2023).
La información presentada en la Tabla 2 evidencia que la crisis de semiconductores tuvo efectos sistémicos sobre múltiples sectores económicos. No obstante, también puso de manifiesto la importancia de contar con ecosistemas industriales integrados y cadenas de suministro resilientes. En este contexto, la capacidad de adaptación mostrada por Taiwán permitió mantener niveles de competitividad superiores a los observados en otras regiones, fortaleciendo su posición dentro del mercado internacional.
Competitividad Nacional: El Caso de Taiwán en la industria de Semiconductores.
Taiwán, una isla con poco más de 24 millones de habitantes, ha consolidado su posición como líder mundial en la industria de los semiconductores. A pesar del contexto adverso generado por la pandemia de COVID-19, el país logró un crecimiento económico del 3% en su Producto Interno Bruto (PIB), sustentado en gran medida por la fortaleza de este sector estratégico (Banco Mundial, 2024)
Una de las empresas responsables de los logros de Taiwán es sin duda, Taiwan Semiconductor Manufacturing Company (TSMC), compite directamente con titanes globales como Intel (Estados Unidos) y Samsung (Corea del Sur). Los competidores también cuentan con tecnología de última generación, modelos de negocio muy especializados y una enorme capacidad de producción.
No obstante, TSMC está ejerciendo influencia mucho más allá del sector tecnológico. Según el informe de CompaniesMarketCap.com. (Miley, 2025) la empresa es la segunda más prominente en Asia en términos de importancia, superada solo por Saudi Aramco. Este lugar subraya la enorme relevancia no solo a nivel técnico, sino también económico en todo el mundo.
Fundada en 1987, TSMC ha crecido hasta convertirse en el jugador más influyente de toda la cadena de valor global de semiconductores.
La posición de liderazgo de TSMC también se refleja en su participación dentro del mercado mundial de fundición de semiconductores, donde concentra más del 50% del mercado. Más allá de las cifras de mercado, TSMC ha sido una piedra angular de la estabilidad tecnológica y geopolítica de Taiwán.
Todo este crecimiento y dominio se refleja claramente en su desempeño financiero, tal como lo podemos observar en la Figura 2.
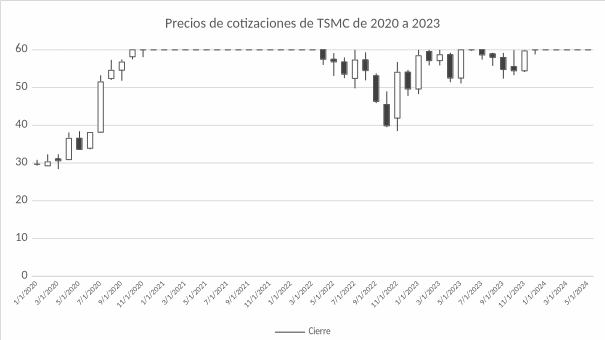
Elaboración propia con datos recopilados de Yahoo Finanzas (enero 2024)
Nota: El cambio en el precio de las acciones de TSMC está directamente relacionado con el aumento de la demanda global de chips avanzados para aplicaciones de Inteligencia Artificial (IA) en el periodo 2021-2024.
La evolución positiva del valor de las acciones de TSMC refleja la confianza de los inversores en las tecnologías y la fortaleza financiera de la empresa. Refleja el aumento de la demanda mundial de chips avanzados y la creciente importancia atribuida a las aplicaciones de inteligencia artificial. Los resultados indican que sus esfuerzos en generar producción estratégica, así como su visión de centrarse en la especialización productiva, todo ello, ha contribuido significativamente a consolidar su liderazgo internacional.
Factores estratégicos del liderazgo taiwanés.
Diversos factores han contribuido al posicionamiento global de Taiwán como centro neurálgico de la manufactura de semiconductores. Estos se analizan a continuación:
Infraestructura y experiencia industrial.
Taiwán ha desarrollado una infraestructura industrial altamente especializada, construida a lo largo de décadas de inversión estatal y colaboración con el sector privado. La consolidación de esta base física y organizacional fue el paso clave que permitió a la industria establecer un entorno productivo propicio que opera tanto a gran escala como bajo los más altos estándares de calidad.
Inversión intensiva en I+D y formación.
El gobierno taiwanés, junto con empresas como TSMC, ha impulsado una política de innovación continua mediante una fuerte inversión en investigación, desarrollo y capital humano. Un ejemplo concreto es que durante 2023 reclutó a 6 000 ingenieros para sus instalaciones de Taiwán (López, 2025) se espera que ponga en marcha plantas en EEUU, Alemania, Taiwán y Japón en los próximos 3 años.
Dominio en fabricación por contrato (foundry model).
En la cadena de valor de los semiconductores, identificamos tres principales tipos de actores. El más tradicional es el de las empresas que diseñan y fabrican sus propios componentes, un modelo que gigantes como Intel y Samsung han dominado históricamente. Las empresas que patentan los circuitos como Qualcomm y Nvidia y las que realizan la fabricación, son las llamadas “fundidoras” se especializan en la fabricación de chips diseñados para terceros, este es el caso de TSMC.
TSMC adoptó desde sus inicios un modelo de fabricación por contrato, centrado en producir chips diseñados por otras compañías. Esta estrategia le ha permitido optimizar su capacidad operativa y concentrarse exclusivamente en mejorar sus procesos productivos, convirtiéndose en el fabricante preferido de empresas como Apple, AMD y NVIDIA (SIA, 2024).
Cadenas de suministro: La columna vertebral de Taiwán.
Ahora el factor decisivo está en sus cadenas de suministro excepcionalmente eficientes. El ecosistema taiwanés no es simplemente un conjunto de empresas combinadas, sino también un sistema intrincadamente vinculado y denso, notablemente resiliente de proveedores, ingenieros y fabricantes. Este conjunto de logística y productividad permite la continuidad de la producción con muy poca fricción, incluso en un entorno desafiante a nivel mundial. De hecho, la capacidad de Taiwán para resistir y adaptarse ha sido vital para mantener su competitividad en medio de las enormes disrupciones globales que han ocurrido durante el periodo posterior a la pandemia.
Expansión global y mitigación de riesgos geopolíticos.
Una estrategia reciente para reducir su riesgo geopolítico debido a su proximidad con China, ha sido que TSMC expandió su presencia desde Asia a los Estados Unidos en el estado de Arizona y Japón (Gereffi, 2023).
Innovaciones disruptivas: arquitectura 3D y nuevos materiales.
La continua destreza de la empresa está impulsada por sus inversiones constantes en tecnología de vanguardia, incluyendo el desarrollo de la fotolitografía avanzada para permitir tamaños de nodo cada vez más pequeños, elementales para la miniaturización de chips. La sostenibilidad del sector y la consolidación de la posición de TSMC como socio preferido de algunas de las grandes corporaciones tecnológicas se pueden atribuir a su capacidad de innovar, lo que mejora aún más su eficiencia en la producción y reduce los costos de fabricación en los que incurre (BBC News Mundo, 2018).
La amenaza de la competencia internacional.
Sin embargo, a pesar del liderazgo de Taiwán, el dilema del país sigue creciendo. No solo esto, Corea del Sur, Estados Unidos y China están invirtiendo una cantidad considerable de recursos para fortalecer sus capacidades locales en semiconductores. Con el auge de estos países, el sector de semiconductores ha pasado a ser un activo estratégico de seguridad nacional. Esto inevitablemente conlleva una carrera global y frenética por la dominación tecnológica y productiva. (OECD, 2023)
Para comprender a fondo la posición excepcionalmente competitiva de Taiwán, utilizamos el modelo del Diamante de Porter. Este marco nos permite examinar, en detalle, las fuentes internas y externas que son clave de éxito en esta industria de muy alta tecnología.
Condición de los factores. Los cimientos del Conocimiento.
Taiwán no solo posee una mano de obra altamente especializada y una infraestructura tecnológica robusta, sino que también ha diseñado un sistema educativo nacional orientado a la ciencia, la ingeniería y la tecnología. (STEM) Estas capacidades no son innatas; han sido activamente fortalecidas con políticas públicas que priorizan el financiamiento a la educación superior, promueven la equidad en el acceso al conocimiento y crean centros de centros de investigación de clase mundial. En cuanto a factores más avanzados, destaca la fuerte inversión en I+D, el desarrollo de talento técnico de élite y la colaboración universidad-industria que funciona en forma excepcional.
Condiciones de la demanda: El Motor Global
Aunque el mercado interno taiwanés es relativamente pequeño, su verdadera palanca de crecimiento ha sido la demanda internacional. Los mercados de alta exigencia, particularmente en sectores como la inteligencia artificial, la industria automotriz y el internet de las cosas (IoT), han actuado como motor constante de innovación para TSMC.
A pesar de que, una vez terminada la pandemia, se comenzó a percibir una desaceleración en el consumo de productos electrónicos de consumo masivo, la empresa ha respondido estratégicamente diversificando su portafolio hacia chips más especializados para mantener su rentabilidad y posicionamiento.
Industrias relacionadas y de apoyo: El Ecosistema
Taiwán ha conseguido desarrollar un ecosistema industrial denso y robusto. Este tipo de clúster se compone de proveedores altamente competitivos de materiales, equipos y servicios técnicos, creando una red de apoyo sin par en Asia.
Con el fin de identificar los principales actores que participan en la industria global de semiconductores, la Tabla 4 presenta una comparación de empresas líderes en diseño, manufactura, equipamiento y propiedad intelectual.
| 1 | Corporación NVDIA | EUA | Unidades de procesamiento gráfico. |
| 2 | TSMC | Taiwán | Fabricación por contrato (foundry) |
| 3 | Broadcom | EUA | Soluciones de señal y chips especializados. |
| 4 | ASML | Países Bajos | Equipos de litografía. |
| 5 | Samsung Electronics | Corea del Sur | Fabricación y diseño de chips. |
| 6 | Texas Instruments | EUA | Circuitos integrados. |
| 7 | Qualcomm | EUA | Chips de comunicación |
| 8 | Micron | EUA | Memorias. |
| 9 | Applied Materials | EUA | Equipos de fabricación |
| 10 | Arm Holdings | Reino Unido | Propiedad intelectual y diseño de arquitecturas. |
Fuente: Elaboración propia con datos de IC Insights, McKinsey & Company y Semiconductor Industry Association (SIA).
En la tabla podemos observar que, de las 10 empresas más importantes, 6 son de capital estadounidense, sin embargo; TSMC concentra aproximadamente el 53% del mercado mundial de fundición de semiconductores (foundry).
Como medida estratégica adicional, la expansión internacional con nuevas plantas en Estados Unidos y futuros planes en Europa, no solo busca la diversificación productiva, sino que también es una respuesta directa y calculada para reducir el riesgo geopolítico, especialmente ante la creciente tensión entre China y EE.UU.
Estrategia, estructura y rivalidad: El Impulso a la Vanguardia.
TSMC ha cimentado su liderazgo con una estructura organizativa singularmente especializada y una estrategia de negocios basada en tres pilares: innovación incesante, máxima eficiencia y expansión calculada.
En lugar de ser retratada como una amenaza, la intensa competencia global ha sido una presión necesaria. Esta rivalidad ha obligado a las empresas del sector a diversificar sus ubicaciones y procesos, una dinámica que TSMC ha convertido hábilmente en una oportunidad decisiva para consolidar su ventaja.
Enfoque Teórico: Ventaja Comparativa
Desde el enfoque clásico de David Ricardo, Taiwán ha explotado su ventaja comparativa al especializarse en la producción de bienes intensivos en conocimiento y tecnología, en este caso, los semiconductores. Esta especialización ha permitido obtener beneficios competitivos sostenibles en los mercados globales, incluso frente a economías más grandes.
| 2019 | Estabilidad pre-pandemia | 7nm chips | 412 mil millones |
| 2020–2021 | Crisis COVID-19, escasez global | IA, HPC, chips para salud | 440 mil millones |
| 2022 | Incremento en demanda automotriz e IoT | Chips automotrices, 5G | 556 mil millones |
| 2023 | Fuerte inversión en diversificación geográfica | Arquitectura 3D, EUV | 600 mil millones |
| 2024 | Dominancia de Asia Oriental, tensión EE.UU.–China | Chips 2nm, cloud computing | 660 mil millones |
| 2025–2029 | Aceleración de la transición energética y digital | Chips neuromórficos, 3D AI | >800 mil millones (2029) |
Fuente: Estimaciones propias con base en datos de IC Insights, McKinsey & Co. y Semiconductor Industry Association (SIA).
Es evidente a partir de la Tabla 5 que, aunque Estados Unidos mantiene una presencia corporativa significativa en este sector, la posición dominante de TSMC en actividades de manufactura especializada forma un componente distinto en la cadena global de valor. Esto demuestra que el liderazgo competitivo no depende únicamente del número de empresas participantes, sino también del control estratégico de las etapas productivas de mayor complejidad tecnológica.
Discusión
La experiencia reciente de Taiwán demuestra que el liderazgo en una industria tecnológica estratégica no toma en cuenta el tamaño o los recursos del mercado local es un ejemplo interesante. La evidencia examinada indica que TSMC ganó esta posición como resultado del proceso de especialización desarrollado durante décadas, cuando las decisiones empresariales, las políticas públicas enfocadas en la innovación y las inversiones en capital humano se unen. Estos hallazgos demuestran que la teoría de la ventaja comparativa sigue siendo aplicable para entender el éxito de Taiwán. La especialización del país en negocios de tecnología de alta intensidad le proporciona un papel destacado en la cadena de valor mundial. Sin embargo, también es una realización que la efectividad competitiva actual está influenciada por otros factores además de la especialización productiva.
En relación con la ventaja comparativa en sí, la capacidad de innovar, desarrollar personal especializado y adaptarse a la rápida transformación tecnológica parece ser el determinante. De manera similar, el modelo del Diamante de Porter ofrece un enfoque más amplio sobre los resultados.
El gobierno también tiene un papel clave. Basado en la experiencia taiwanesa, sin embargo, debe señalarse que el carácter de las políticas industriales puede influir significativamente en cómo se crean las ventajas competitivas al enfocarse en el desarrollo tecnológico, la investigación y la relación de universidades, centros de investigación y empresas. La intervención estatal ha sido un instrumento, no un reemplazo, para el esfuerzo privado en la consolidación de capacidades estratégicas para el futuro. También apoya una investigación más reciente que señala cómo la industria de semiconductores fue influenciada por la creación de ecosistemas de innovación. Pero el mismo proceso que ha impulsado a Taiwán trae nuevos desafíos. Así, expande la concentración de la producción de chips a nivel mundial a una región geográfica relativamente pequeña.
Por su parte, el modelo del Diamante de Porter ofrece una perspectiva más amplia para interpretar los resultados. La disponibilidad de infraestructura tecnológica, la existencia de proveedores especializados, la formación continua de los recursos humanos y la competencia constante dentro del sector han contribuido a fortalecer el ecosistema industrial taiwanés. En este sentido, el liderazgo de TSMC puede entenderse como el resultado de la interacción de múltiples factores que operan simultáneamente y se refuerzan entre sí.
Los resultados son consistentes con otras investigaciones recientes que enfatizan la relevancia de los ecosistemas de innovación en el desarrollo de la industria de semiconductores. Pero el mismo mecanismo que ha fortalecido a Taiwán ha llevado a nuevos problemas. La producción global de chips está altamente concentrada en una región geográfica relativamente pequeña, por lo tanto, es vulnerable a tensiones geopolíticas, interrupciones logísticas y dependencia tecnológica internacional. Por último, reconocemos que esta investigación se basa en datos documentales y fuentes secundarias. En consecuencia, estos hallazgos permiten el reconocimiento de tendencias y relaciones, pero no de causalidad. La investigación futura podría contribuir aún más a la literatura con comparaciones entre países clave en esta industria o mediante análisis cuantitativos que permitan medir el impacto de cada factor en la competitividad de la industria.
Conclusiones
El análisis realizado en la presente investigación permite concluir que el liderazgo de Taiwán en la industria global de semiconductores es el resultado de una combinación de factores económicos, tecnológicos e institucionales que han fortalecido su competitividad. El caso de TSMC demuestra cómo la especialización productiva, acompañada de una estrategia orientada a la innovación y al desarrollo tecnológico, puede generar ventajas sostenibles dentro de mercados altamente dinámicos y competitivos.
Los resultados obtenidos muestran que la teoría de la ventaja comparativa continúa siendo un marco útil para explicar parte del éxito de Taiwán. La especialización del país en actividades intensivas en conocimiento y tecnología le ha permitido ocupar una posición estratégica dentro de las cadenas globales de valor. Sin embargo, el caso analizado también evidencia que la competitividad actual depende de factores que van más allá de la especialización productiva. La capacidad de innovar, desarrollar talento especializado y adaptarse con rapidez al cambio tecnológico parece desempeñar un papel determinante. Por su parte, el modelo del Diamante de Porter ofrece una visión complementaria al destacar la importancia de la infraestructura tecnológica, la existencia de proveedores especializados, la formación continua de capital humano y la competencia activa dentro del sector. En este sentido, el liderazgo de TSMC puede entenderse como el resultado de la interacción de múltiples factores que se refuerzan mutuamente.
La experiencia taiwanesa muestra que las políticas industriales pueden contribuir de manera significativa a la construcción de ventajas competitivas cuando se orientan al desarrollo tecnológico, la investigación y la vinculación entre universidades, centros de investigación y empresas. Más que sustituir la iniciativa privada, la intervención gubernamental ha funcionado como un factor catalizador de apoyo para fortalecer capacidades estratégicas de largo plazo.
Los resultados también coinciden con investigaciones recientes que destacan la relevancia de los ecosistemas de innovación en el desarrollo de la industria de semiconductores. No obstante, el mismo proceso que ha sustentado el crecimiento de Taiwán genera nuevos desafíos. La concentración de una parte importante de la producción mundial de chips en una región geográfica relativamente pequeña incrementa la vulnerabilidad ante tensiones geopolíticas, interrupciones logísticas y riesgos asociados a la dependencia tecnológica.
Finalmente, es importante señalar que esta investigación se basa en información documental y fuentes secundarias. Por ello, los elementos identificados permiten reconocer tendencias y relaciones relevantes, aunque no permiten establecer relaciones de causalidad. Futuras investigaciones podrían complementar estos resultados mediante estudios comparativos entre países líderes de la industria o a través de análisis cuantitativos que permitan medir con mayor precisión la influencia de cada factor en la competitividad del sector.
Referencias bibliográficas
- Baldwin, R (2016). The great convergence: Information technology and the new globalization. Harvard University Press.
- Banco de México (2023). La relocalización de la producción de semiconductores promovida por el gobierno de Estados Unidos (Recuadro 1, pp. 9-13). En *Informe Trimestral Abril – Junio 2023*https://www.banxico.org.mx/publicaciones-y-prensa/informes-trimestrales/recuadros/%7B23225F37-E520-1DAA-E74B-EBD922F49C63%7D.pdf.
- Banco Mundial (2024). Perspectivas económicas mundiales: Enero de 2024. Banco Mundial.
- BBC News Mundo (2018). En qué consiste la tecnología ultravioleta extrema y cómo cambiará la telefonía celularhttps://www.bbc.com/mundo/noticias-45940389.
- Fernández, R (2024). Facturación trimestral de los fabricantes de semiconductores líderes en 2023-2024. *Statista*https://es.statista.com/estadisticas/569395/facturacion-de-los-fabricantes-de-semiconductores-lideres/.
- Forbes Staff (2024). Taiwanesa TSMC llega a un pico histórico por el frenesí de la IA y entra al club del billón de dólares. *Forbes*https://www.forbes.com/sites/forbesstaff/2024/07/11/taiwanesa-tsmc-llega-a-un-pico-historico-por-el-frenesi-de-la-ia-y-entra-al-club-del-billon-de-dolares.
- Gereffi, G (2023). Global value chains: An expert's thoughts on their development strategies. United Nations University, UNU-MERIThttps://unu.edu/merit/article/global-value-chains-experts-thoughts-their-development-strategies.
- Grossman, A., Blevins, E., & Sutter, K (2023). Semiconductors and the Semiconductor Industry. Congressional Research Service.
- Holbrook, D., Cohen, W., Hounsell, D., & Klepper, S (2000). The nature, sources, and consequences of firm differences in the early history of the semiconductor industry. *Strategic Management Journal*, 21(10–11), 1017–1041.
- IDC (2023). Worldwide Semiconductor Market Forecasthttps://www.idc.com.
- Langlois, R., & Steinmuller, E (2012). The evolution of competitive advantage in the worldwide semiconductor industry. *Business History Review*, 86(1), 1–28.
- Lee, J. Y., & Yi, J. S (2023). Technology competitiveness in the semiconductor industry: Evidence from Asia. *Asian Economic Policy Review*, 18(1), 42–60.
- Llambrich, A (2024). La historia de TSMC, el mayor fabricante de semiconductores del mundo. *iSenaCode*https://isenacode.com/la-historia-de-tsmc-el-mayor-fabricante-de-semiconductores-del-mundo/.
- López, J. C (2025). Taiwán necesita con urgencia talento para su industria de chips y, sorprendentemente, lo está buscando en campamentos de verano. Xatakahttps://www.xataka.com/empresas-y-economia/taiwan-necesita-urgencia-talento-para-su-industria-chips-sorprendentemente-esta-buscando-campamentos-verano.
- McKinsey & Company (2023). The semiconductor decade: A trillion-dollar industryhttps://www.mckinsey.com.
- Miley, S (2025). Las empresas más grandes de Asia. hmarkets.comhttps://hmarkets.com/es/blog/las-empresas-mas-grandes-de-asia/.
- Miller, C (2021). La guerra de los chips: Cómo la carrera por los semiconductores está transformando el mundo. Penguin Random House.
- OCDE (2023). Perspectivas económicas de la OCDE, Volumen 2023, Número 1: Un largo camino por recorrer , Publicaciones de la OCDE, Paríshttps://doi.org/10.1787/ce188438-en.
- Oficina Económica y Cultural de Taipéi en México (2016). Taiwán, la isla de la tecnología de puntahttps://www.roc-taiwan.org/mx_es/post/14180.html.
- Pacheco, C. A (2024). The impact of United States competitiveness policy reform on Latin America: An analysis of the CHIPS and Science Act of 2022https://doi.org/10.18235/0013349.
- Pisano, G. P., & Shih, W. C (2009). Restoring American competitiveness. Harvard Business Review, 87(7/8), 114–125.
- Porter, M. E (1990). The Competitive Advantage of Nations. Free Press.
- Ricardo, D (1817). Principles of Political Economy and Taxation. John Murray.
- Semiconductor Industry Association (SIA) (2024). State of the Industry Report [o Market Forecast] (2024 Edición). SIA